

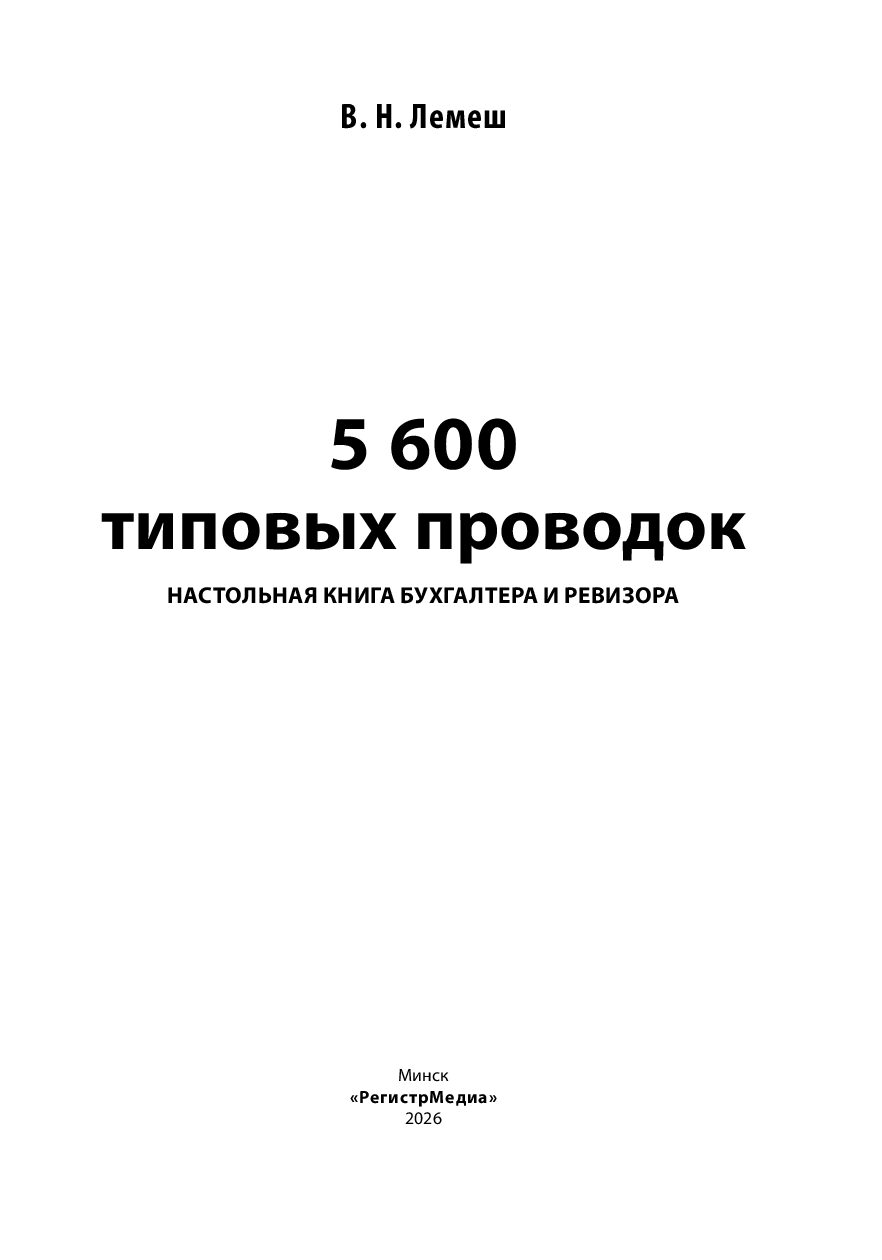
5 600 типовых проводок. Настольная книга бухгалтера и ревизора

- Счет для скачивания
- Скачать счет-фактуру на оплату
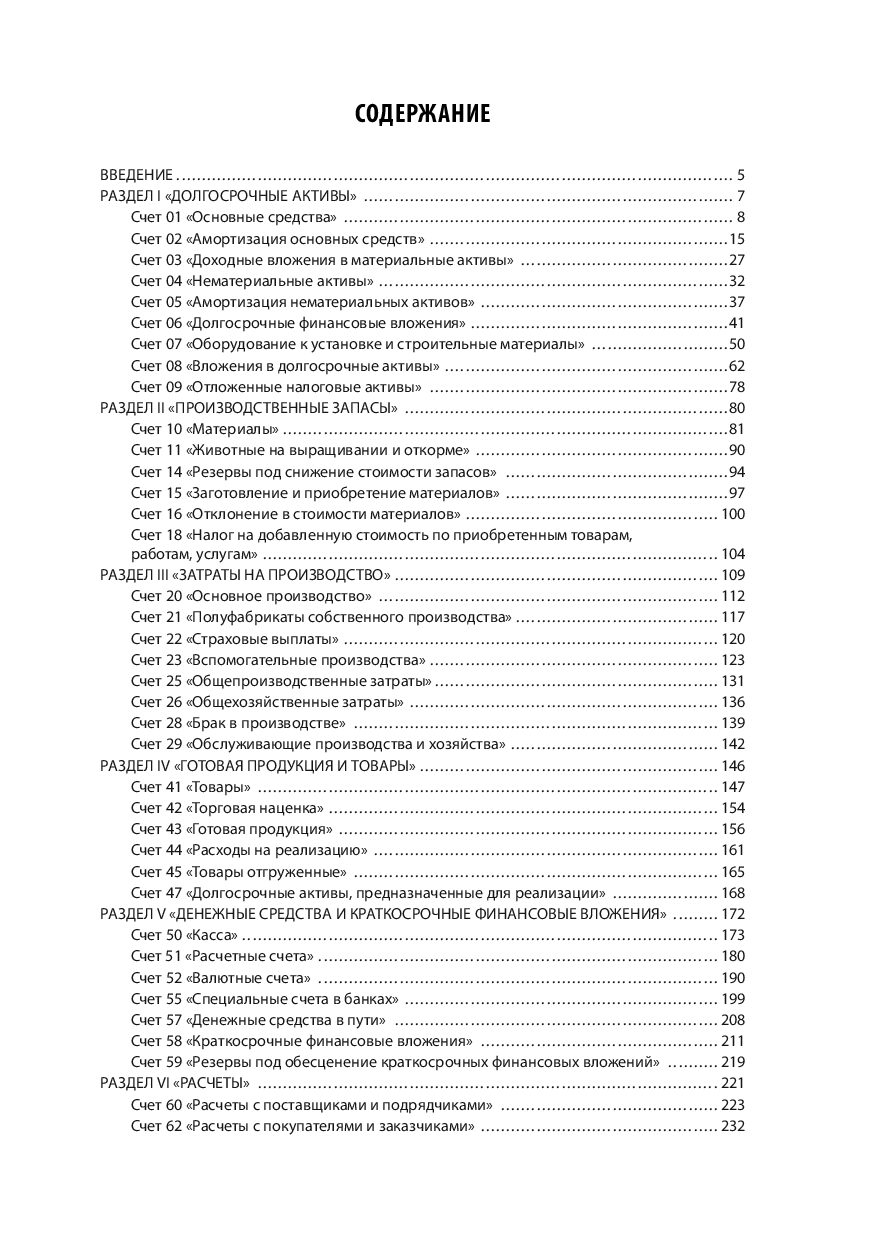
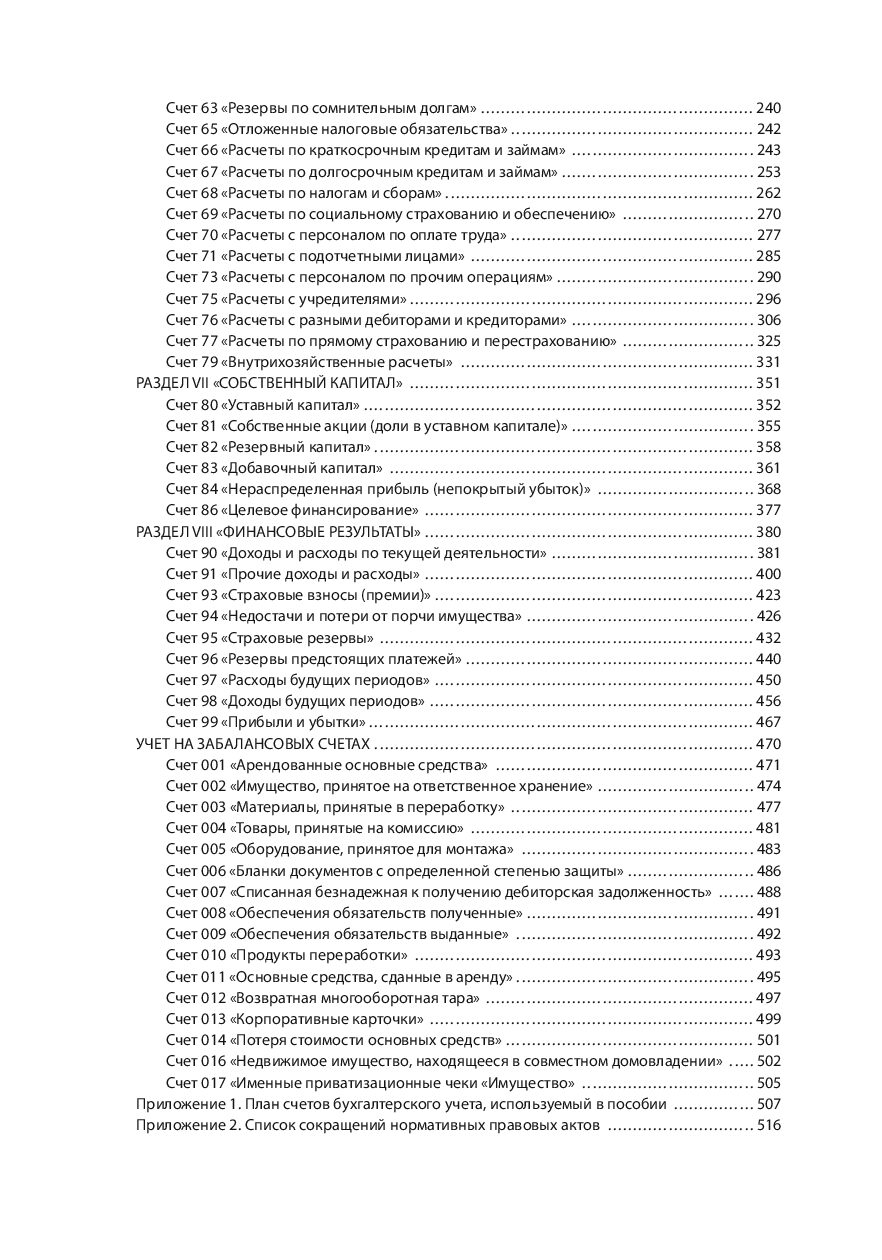
В издании приведены более 5 600 типовых бухгалтерских проводок, отражающих суть хозяйственных операций по всем разделам типового плана счетов, а также не предусмотренных типовым планом счетов, но допустимых законодательством, с учетом отраслевых особенностей хозяйственной деятельности организаций. По некоторым счетам и субсчетам предложены для наглядности счета второго порядка.
Эта книга — незаменимое пособие для бухгалтеров, аудиторов, экономистов, ревизоров. Она поможет в разработке и утверждении рабочего плана счетов (включая субсчета), необходимых для ведения бухгалтерского учета в организации.
- Счет для скачивания
- Скачать счет-фактуру на оплату
Полемика

2. Влияние обязательства по выводу объектов из эксплуатации на определение возмещаемой суммы генерирующей единицы |
При расчете возмещаемых сумм в рамках тестирования на обесценение большая часть обязательств не учит...
3. Особенности применения МСФО (IFRS) 16 «Аренда». Влияние стандарта на финансовые показатели компании |
В статье рассматривается стандарт МСФО (IFRS) 16 «Аренда», особенности первого применения и последствия...Аудит
1. О предоставлении белорусскими организациями информации о движении денежных средств по открытым счетам в иностранных банках |
С 1 января 2026 г. белорусские организации обязаны регулярно отчитываться о движении средств по своим счетам в иностранных банках (за исключением корреспондентских счетов).2. Об оценке исполнения резидентами условий договоров об условиях деятельности в СЭЗ |
Постановлением Совета Министров Республики Беларусь от 29.07.2026 № 383 «Об оценке исполнения резидентами условий договоров об условиях деятельности в свободных экономических зонах» урегулированы вопросы оценки исполнения резидентами условий договоров об условиях деятельности в СЭЗ и определены критерии оценки исполнения резидентами СЭЗ условий договоров об условиях деятельности в СЭЗ.3. Определение момента фактической реализации товаров (работ, услуг), имущественных прав и оформление граф 2, 3, 24 CMR |
Обращаем внимание, что с 1 января 2026 г. внесены дополнения в ст. 121 «Определение момента фактической реализации товаров (работ, услуг), имущественных прав» и 126 «Порядок подтверждения обоснованности применения ставки налога на добавленную стоимость в размере ноль (0) процентов в отдельных случаях» Налогового кодекса Республики Беларусь, согласно которым:4. Разъяснения по порядку формирования профессионального суждения по вопросам выбора учетной политики и составления отчетности |
В Аудиторскую палату поступил ряд вопросов по порядку аудита раскрытия информации в примечаниях к бухгалтерской отчетности, если в отношении составляющих активов, обязательств, собственного капитала, доходов, расходов организации в законодательстве не установлен порядок их отражения в бухгалтерском учете и отчетности. По данным вопросам инициатором запроса получен ответ от Министерства финансов Республики Беларусь. В статье приведены выдержки из ответа.Колонка редактора